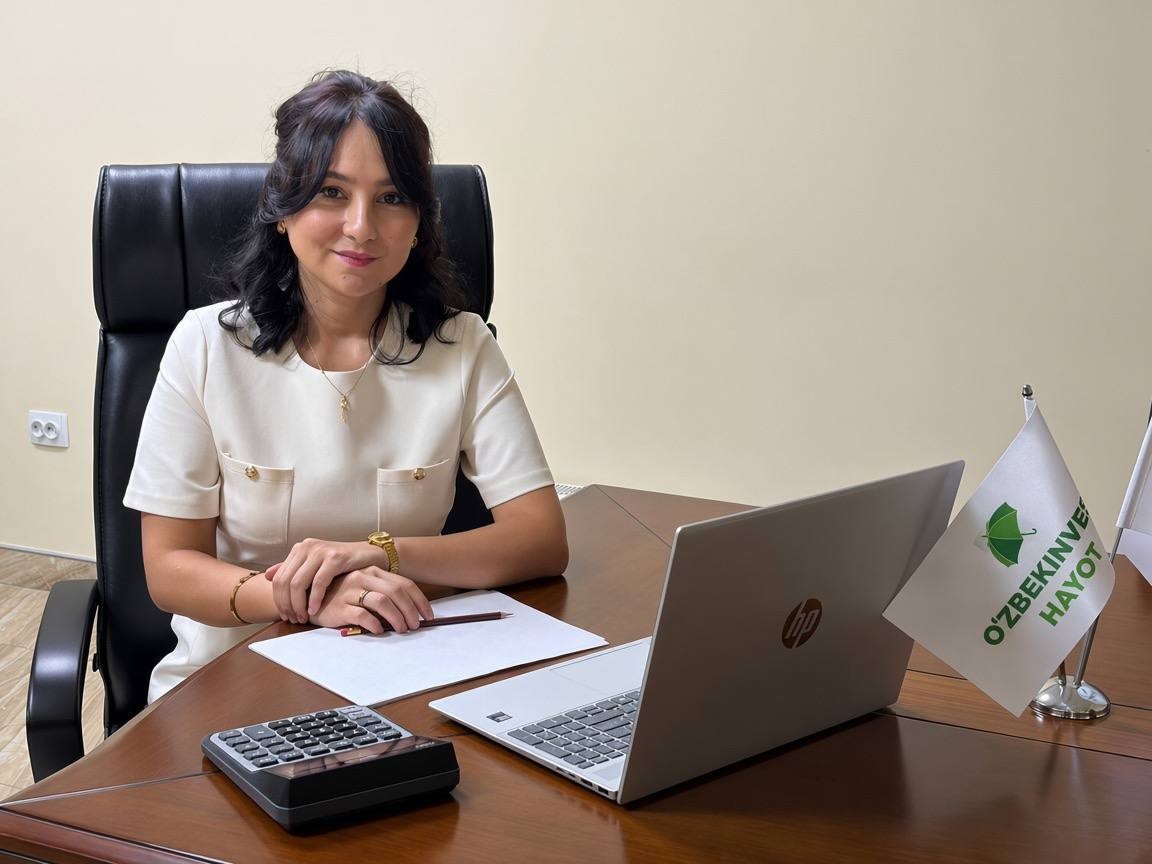
Использование страховых программ уже давно стало эффективным инструментов повышения мотивации персонала и социальной защиты работников во всем мире. Страховой полис – этот и инструмент формирования привлекательного социального пакета, и обеспечение финансовой поддержки работников при возникновении разного рода рисков. Особенно эффективным для работодателей применение корпоративного страхования становится благодаря действующим в настоящее время льгот, о чем сегодня рассказывает Зебохон Мадорбековна Мухитдинова - главный бухгалтер АО «СК O‘zbekinvest Hayot».
- Зебохон Мадорбековна, какие виды страхования можно включить в так называемый соцпакет для работников?
- В настоящее время существует большой выбор продуктов по страхованию персонала. Например, Долгосрочное страхование жизни (на случай смерти), Страхование от несчастных случаев, Добровольное медицинское страхование, Страхование на время пребывания за границей (командировки, обучение и т.д.), Страхование на случай утраты стойкой трудоспособности (инвалидность 1 группы) и многие другие. Но, конечно, наиболее популярными являются медицинское страхование и страхование от несчастных случаев.
- Так понимаю, это связано с повседневной деятельностью организации?
- Именно, так как наиболее частые проблемные ситуации возникают из-за заболевания или травмы работника. В этом случае наличие полиса страхования становится ощутимым подспорьем. По полису медицинского страхования можно посетить врача, пройти диагностику, получить медикаментозное лечение или вылечить зуб. При этом все услуги организуются без оплаты, а взаиморасчеты с клиниками или аптеками проводятся страховой компанией. Если же работник получил травму, то по полису страхования от несчастных случаев ему будет произведена страховая выплата в зависимости от сложности травмы. Таким образом, даже если помощь была оказана бесплатно, для работника страховая выплата будет хорошей финансовой поддержкой на время его нахождения на больничном.
- Ну, с работниками все понятно, помимо классического социального пакета с оплатой отпусков и больничных, наличие страховки для них – это создание дополнительной поддержки со стороны работодателя. А если говорить о работодателе, то, помимо создания дополнительных условий для работников, есть ли какая-то финансовая выгода от приобретения страхования персонала? Когда страхуется имущество, автотранспорт, бизнес-риски – тут все понятно. Но что насчет людей?
- Конечно же, страховка, прежде всего, делается для людей. Но, чтобы для работодателей покупка полиса не стала дополнительным обременением, со стороны государства предпринимаются меры и в интересах организаций. На сегодняшний день действует 2 вида льгот для страхования работников. Так, на основании абзаца 2 статьи 2 ПП-5265 23.10.21г. «О дополнительных мерах по цифровизации страхового рынка и развитию сферы страхования жизни» по 1 января 2028 года, средства, направляемые работодателями юридическим лицам, имеющим лицензию на осуществление страховой деятельности в Республике Узбекистан, на основании договоров страхования от несчастных случаев и по видам медицинского страхования, заключенных для своих работников, не рассматриваются в качестве совокупного дохода физических лиц. Это означает, что с суммы, уплаченной работодателем за страховку, с работников не будет удерживаться подоходный налог, и покупка страховки не станет для них причиной для непредвиденных удержаний из зарплаты.
Дополнительно, на основании статьи 19 принятого УП-74 от 05.05.2026 года «О мерах по дополнительной поддержке частного сектора в сфере медицины», в период с 1 июля 2026 года по 1 июля 2029 года при определении налоговой базы налога на прибыль расходы налогоплательщиков на взносы по добровольному медицинскому страхованию в размере, не превышающем 10 миллионов сумов в год за каждого своего работника и каждого члена его семьи, подлежат вычету. То есть, помимо освобождения уплачиваемых сумму от НДФЛ, работодатель получает дополнительную финансовую выгоду благодаря вычету при расчета налога на прибыль сумм, уплаченных за мед.страховку работников и, более того, еще и членов их семей.
- Получается, выгодно и работодателю, и работнику?
- Совершенно верно. К примеру, организация покупает для 50 работников комплексную программу, которая включает в себя медицинскую страховку, страхование на случай инфекционных болезней и от несчастных случаев. За каждого работника оплачивает по 4 миллиона сумов. Таким образом, каждый работник получает возможность пользоваться медицинской страховкой без каких-либо затрат за счет льготы по НДФЛ, а работодатель при расчета налога на прибыль вычтет 200 миллионов сумов. Кроме этого, в соответствии со статьей 369 Налогового кодекса Республики Узбекистан в состав совокупного дохода не включаются суммы, получаемые гражданами в виде страхового возмещения. То есть все страховые выплаты – это и расходы по медицинскому страхованию, и выплаты при несчастном случае или инфекционном заболевании – также не будут облагаться НДФЛ.
- В заключение беседы, что бы Вы посоветовали работодателям в части страхования персонала?
- Основное и самое важное – вовремя заключать договоры обязательного страхования. Так как это предусмотренная законодательством обязанность, направленная на защиту интересов работников. И второе, конечно, - пользоваться добровольными видами страхования, которые и повышают мотивацию персонала, и создают дополнительную финансовую поддержку людей в случае непредвиденных ситуаций со здоровьем. А чтобы еще и работодателю получить финансовую выгоду, бухгалтерам - активно использовать предоставляемые государством льготы. И тогда применение страхования будет и современно, и эффективно, и выгодно.


